Ska man köpa Atlas Copco B aktien nu?
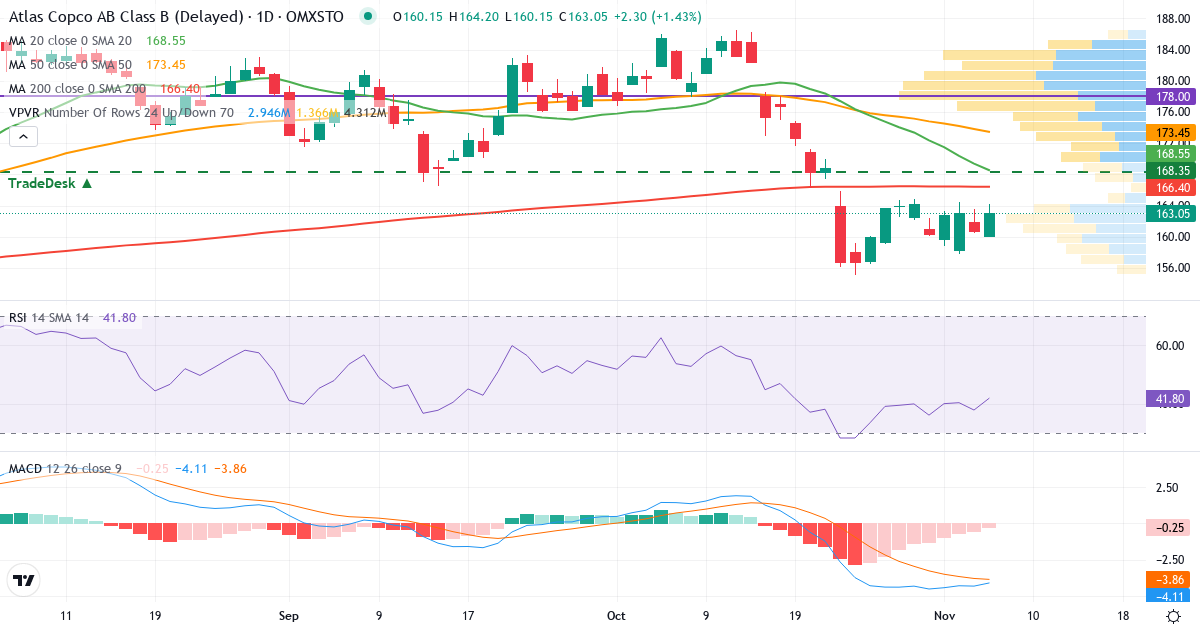
Nej, inte enligt TradeDesks modell. Modellen äger inte Atlas Copco B (såld den 20 oktober 2026) och har ingen köpsignal. Den köper först när kursen kommer över modellens köpnivå och 50-dagarsgenomsnittet. Atlas Copco B handlas till 160,75 kr den 5 november 2026. Som jämförelse visar de klassiska tekniska indikatorerna, som reagerar snabbare än modellen, sammantaget sälj: MACD är negativ (fallande trend) på -3,942 med fallande momentum (signal: -3,430); RSI är på 38,4 (neutral zon); aktien är i en kortsiktig nedtrend (kurs under 20-dagars genomsnitt); analytikernas riktkurs på 235,00 kr indikerar 46,2 % uppsida. Aktien är i en överordnet nedtrend (under SMA50/SMA200).
Vad är riktkursen för Atlas Copco B aktien?
Analytikernas genomsnittliga riktkurs för Atlas Copco B är 235,00 kr. Den nuvarande kursen är 160,75 kr, vilket ger en uppsida på 46,2 %. Baserat på detta bedöms aktien som undervärderad. Intervallet för rimligt värde (±10 % av riktkursen) ligger mellan 211,50 och 258,50 kr.
Är Atlas Copco B en utdelningsaktie?
Ja, Atlas Copco B är en utdelningsaktie med en direktavkastning på 1,83 %. Den senaste utdelningen var 1,50 kr per aktie. Senaste x-dag (handel utan rätt till utdelning) var 19 oktober 2026. Utdelningsandelen är 44,1 %, vilket bedöms som hållbart.
När delar Atlas Copco B ut utdelning 2026?
Nästa utdelningsdatum för Atlas Copco B är ännu inte fastställt. Senaste x-dag (sista handelsdagen med rätt till utdelning) var 19 oktober 2026. Senaste utdelning var 1,50 kr per aktie med x-dag 19 oktober 2026. Direktavkastningen är 1,83 %. En utdelningsandel på 44,1 % indikerar en hållbar utdelning med utrymme för tillväxt.
Vad är risken med Atlas Copco B aktien?
Atlas Copco B bedöms som en aktie i riskkategorin Balanserad. den årliga standardavvikelsen är 28,1 %, vilket klassificerar aktien som Balanserad.
Är Atlas Copco B övervärderad?
Nej, Atlas Copco B bedöms som undervärderad baserat på analytikernas riktkurs (46,2 % uppsida). Atlas Copco B har följande nyckeltal: P/E-tal på 28,3 (moderat till högt prissatt), P/S-tal på 4,4, P/B-tal på 6,6. Analytikernas riktkurs indikerar att aktien är undervärderad med 46,2 %.
Är Atlas Copco B överköpt?
Nej, Atlas Copco B är inte överköpt. RSI är på 38,4 (neutral zon). De tekniska indikatorerna visar: RSI är på 38,4 (neutral zon mellan 30-70), vilket varken signalerar överköpt eller översåld. Dessutom kursen ligger 4,8 % under 20-dagars genomsnittet (kortsiktig nedtrend). Dessutom MACD är negativ med fallande momentum.
När har Atlas Copco B nästa rapport?
Atlas Copco B publicerar nästa rapport den 28 januari 2027. Aktien handlas för närvarande till 160,75 kr. Med ett P/E-tal på 28,3 kommer marknaden hålla utkik efter om intjäningen lever upp till förväntningarna.
Är Atlas Copco B blankad?
Det finns för närvarande ingen registrerad blankning för Atlas Copco B, eller data är inte tillgängligt.
Köper insynspersoner Atlas Copco B aktier?
Ja, insynspersoner är nettoköpare i Atlas Copco B – de köper fler aktier än de säljer. Under de senaste 3 månaderna har insynspersoner genomfört 4 köp och 0 försäljningar. Netto har det köpts för 3 543 680 kr. Under de senaste 20 rapporterade transaktionerna är fördelningen 20 köp och 0 försäljningar, och netto har det köpts för 589 495 410 kr. Aktiva köpare är Peter Kinnart, Vagner Veloso da Silva Rego, Johan Forssell m.fl.. Insynsköp tolkas ofta som ett tecken på förtroende, eftersom ledningen investerar egna pengar. I vår mätning av 6 763 svenska insynsköp gav de i genomsnitt inget försprång mot OMXS30 (48,4 % slog index) — se undersökningen på tradedesk.dk/se/fungerar-insynskop.
Är Atlas Copco B en bra aktie?
Baserat på vår samlade score bedöms Atlas Copco B som en medelmåttig aktie med en samlad score på 56 av 100. Aktien scorar genomsnittligt tvärs över value, kvalitet och momentum – den ligger omkring medianen i vår databas. Poängen är sammansatt av Value: 33/100, Kvalitet: 77/100, Momentum: 58/100. Dessutom: analytikerna ser 46,2 % uppsida till riktkursen; utdelning på 1,83 %; teknisk signal: Sälj. Om det är rätt tidpunkt att köpa är en annan fråga: TradeDesks modell äger inte aktien och har ingen köpsignal.
Vad är framtiden för Atlas Copco B aktien?
Framtidsutsikterna för Atlas Copco B baserat på aktuella data: analytikernas genomsnittliga riktkurs är 235,00 kr (+46,2 %); aktien är i en nedtrend (under SMA50 och SMA200); nästa rapport publiceras den 28 januari 2027, vilket kan påverka kursen; P/E-talet är 28,3 (moderat).
Varför faller Atlas Copco B aktien?
Atlas Copco B faller för närvarande. De tekniska indikatorerna visar: kursen ligger 4,8 % under 20-dagars genomsnittet; MACD är negativ med fallande momentum (negativ signal); insynspersoner har övervägande köpt aktien på sistone. Senaste nyheter som kan påverka kursen: Tryckluftsdistributör i centrala Portugal har blivit del av Atlas Copco Group (2026-11-03, Investor News); Koncernchef och vd kommenterar rapport för tredje kvartalet 2026 (2026-10-22, Investerarnyheter); Rapport för tredje kvartalet 2026 (2026-10-22, Delårsrapport (Q1 och Q3)).
Hur mycket kan Atlas Copco B stiga?
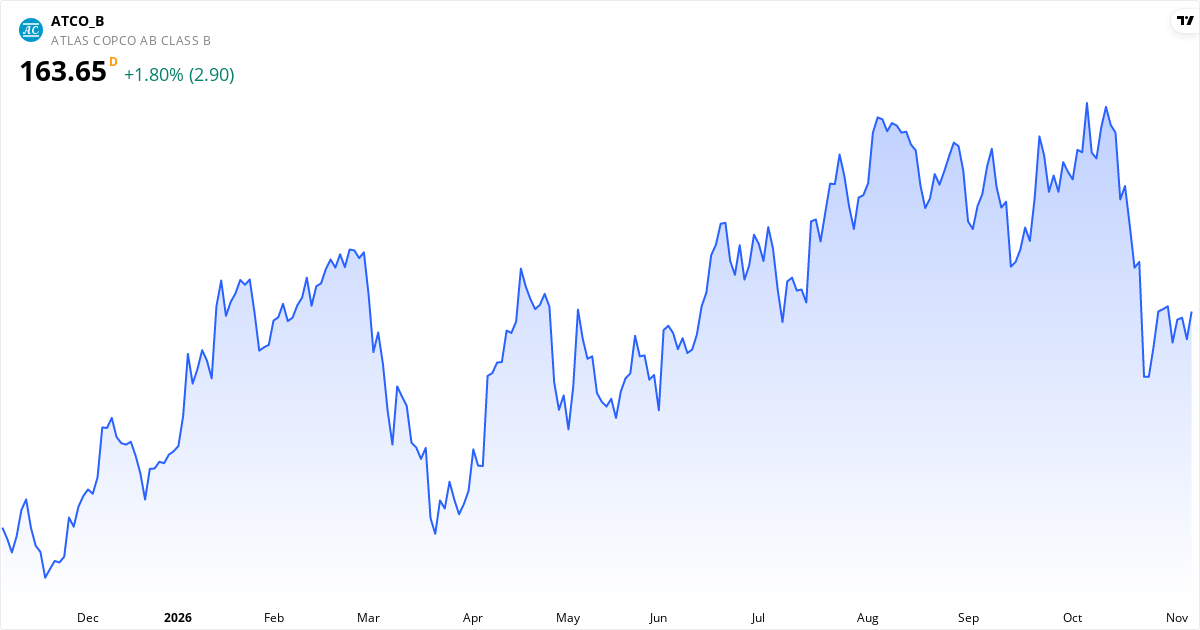
Analytikernas genomsnittliga riktkurs för Atlas Copco B är 235,00 kr, vilket motsvarar en potentiell stigning på 46,2 % från den nuvarande kursen på 160,75 kr. Aktien har under de senaste 52 veckorna handlats mellan 132,01 och 184,92 kr.
Hur lågt kan Atlas Copco B falla?
Aktien har under de senaste 52 veckorna handlats ned till 132,01 kr, vilket ligger 17,9 % under den nuvarande kursen på 160,75 kr. Det största kursfallet (drawdown) under samma period var 28,6 % från topp till botten. Under ett år svänger kursen normalt ±28,1 % (standardavvikelse — ett mått på kurssvängningar). Ett tufft år kan därför ge en ytterligare nedgång i den storleksordningen.
Vad gör Atlas Copco B?
Atlas Copco tillverkar utrustning som hjälper andra företag att producera mer effektivt. Bolaget tjänar pengar genom att sälja maskiner som kompressorer, vakuumpumpar och verktyg, samt genom service och tillbehör till denna utrustning.
Verksamheten är uppdelad i fyra delar. K... Bolaget tillhör sektorn Industri, närmare bestämt branschen Specialiserade industrimaskiner, har sitt säte i Sverige, och handlas på Stockholm Exchange. Se nyckeltal, rapporthistorik och kursutveckling ovan för att bedöma Atlas Copco B som investering.
Har Atlas Copco B höjt eller sänkt prognosen?
Vi har inte registrerat någon höjd eller sänkt prognos från Atlas Copco B under de senaste 60 dagarna. Bolaget kan fortfarande justera prognosen vid kvartalsrapporter eller mellan rapporterna — se rapporthistoriken och nyhetsöversikten ovan för de senaste beskeden.
Tjänar Atlas Copco B pengar eller går det med förlust?
Ja, Atlas Copco B tjänar pengar och går inte med förlust. Bolaget har en vinstmarginal (hur stor del av omsättningen som blir vinst) på 15,7 %, vilket är solitt. Rörelsemarginalen (vinst före räntor och skatt) är 20,8 %. Med ett P/E-tal på 28,3 betalar du för närvarande 28,3 kronor för varje krona bolaget tjänar per år. Ett stabilt lönsamt bolag är normalt mer robust än tillväxtaktier som ännu inte tjänar pengar.
Kan Atlas Copco B gå i konkurs?
Risken för konkurs i Atlas Copco B bedöms som låg. Altman Z2 (en modell som bedömer risken för finansiella problem) är 3,05 — det placerar bolaget i sund balans. Det betyder att bolaget har en sund balansräkning med begränsade skulder i förhållande till vinst och tillgångar. Piotroski-score (finansiell hälsa 0-9, där högre är bättre) är 7 — det är starkt. Skulder i förhållande till eget kapital är 83 % (måttlig). Kom ihåg att modeller som Altman Z2 är statistiska — oväntade chocker (bedrägerier, sektorkollaps, rättsprocesser) kan alltid slå till. Sprid din portfölj.
Har Atlas Copco B mycket skulder?
Nej, Atlas Copco B har låga skulder i förhållande till det egna kapitalet. Skuldsättningsgraden (D/E — förhållandet mellan räntebärande skulder och eget kapital) är 83 %. För industri-sektorn räknas allt under 100 % som låg skuldsättning. Industribolag har ofta 100–200 % i skulder på grund av tunga produktionsanläggningar och långa orderböcker. Kan Atlas Copco B betala sina skulder? Kan utan problem betala sina skulder — räntetäckningsgraden (hur många gånger vinsten kan betala räntorna) är 99,1×, och nettoskulden motsvarar 0,3 års vinst (EBITDA).